قواعد مكافأة نهاية الخدمة في DIFC (نظام DEWS)
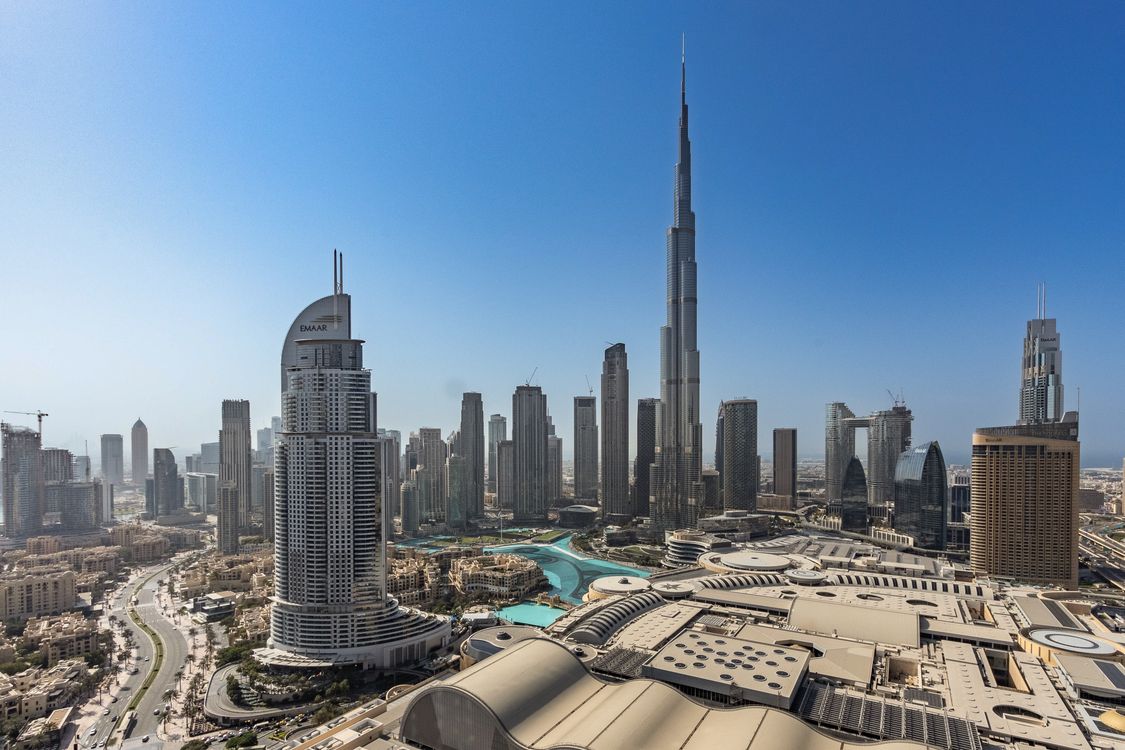
بقلم Usama Afzal، المؤسس والمحرر في حساب المكافأة. آخر تحديث: أكتوبر 2026. استنادًا إلى قانون العمل في الإمارات؛ وليست استشارة قانونية.
إذا كنت تعمل في مركز دبي المالي العالمي (DIFC)، فإن قواعد مكافأة نهاية الخدمة المعتادة في الإمارات لا تنطبق عليك. لا يوجد مبلغ يُدفع دفعة واحدة عند نهاية الخدمة. بدلاً من ذلك، يجب على صاحب العمل دفع مساهمات شهرية في نظام الادخار المهني لموظفي مركز دبي المالي (DEWS) — 5.83% من راتبك الأساسي خلال أول 5 سنوات من الخدمة، و8.33% بعد ذلك — بدءاً من شهرك الأول.
انضممت إلى بنك في DIFC — فقال لك قسم الموارد البشرية: «لا ندفع مكافأة نهاية خدمة»
انضم أحمد من كراتشي إلى بنك في «غيت أفينيو» بمركز دبي المالي العالمي وهو يحمل أحلاماً كبيرة. بعد ثلاث سنوات سأل قسم الموارد البشرية عن مكافأة نهاية الخدمة — فجاء الجواب صادماً: «نحن لا ندفع مكافأة نهاية خدمة هنا. لدينا نظام DEWS.» وكان أول ما خطر بباله: ثلاث سنوات من العمل الشاق، ولا مال عند نهاية الخدمة؟
هذا الذعر هو بالضبط سبب كون قواعد مكافأة نهاية الخدمة في DIFC من أكثر المواضيع سوء فهم في الإمارات. إليك الحقيقة التي اكتشفها أحمد: لم يكن يخسر شيئاً. في الواقع، كانت حمايته أقوى من حماية أصدقائه على تأشيرات البر الرئيسي — لأن «مكافأته» كانت تتراكم كل شهر باسمه في صندوق مستقل. لنمشِ معاً خطوة بخطوة لنفهم كيف يعمل النظام.
ما هو نظام DEWS؟ نظام الادخار الذي حل محل مكافأة نهاية الخدمة في DIFC
في 1 فبراير 2020، استبدل مركز دبي المالي العالمي مكافأة نهاية الخدمة التقليدية بنظام الادخار المهني لموظفي مركز دبي المالي (DEWS)، بموجب قانون التوظيف في مركز دبي المالي العالمي رقم 2 لسنة 2019 بصيغته المعدلة. فبدلاً من أن يدين لك صاحب العمل بمبلغ كبير واحد عند النهاية، يدفع نسبة ثابتة من راتبك الأساسي في صندوق ادخار مستقل يُدار باحترافية كل شهر تعمل فيه.
لماذا فعلوا ذلك؟ في النظام القديم، كانت المكافأة وعداً غير ممول — فإذا واجهت الشركة مشكلة، قد يخرج العمال خاليي الوفاض. أما أموال DEWS فتوجد في صندوق ائتماني خارج الشركة، باسمك، وتُستثمر في صناديق منظمة. تحصل على كشوفات حساب ويمكنك مشاهدة رصيدك ينمو. وفي أغسطس 2026 تجاوز النظام مليار دولار أمريكي من الأصول لنحو 74,000 موظف — ليصبح أحد أكبر أنظمة الادخار المهني في المنطقة.
هذا هو جوهر قواعد مكافأة نهاية الخدمة في DIFC: ادخار شهري ممول بدلاً من دفعة واحدة.
قواعد مكافأة نهاية الخدمة في DIFC: من يشملهم النظام ومن لا يشملهم
قاعدة التغطية بسيطة: جميع الموظفين الذين يعملون أساساً داخل مركز دبي المالي العالمي مشمولون، ما لم يستثنِهم القانون صراحة. فإذا كان مكتبك في DIFC ووقعت عقد توظيف تابعاً لمركز دبي المالي العالمي، فأنت مشمول.
تشمل الاستثناءات الضيقة الموظفين المنتدبين من خارج DIFC، والترتيبات قصيرة المدة جداً، والأشخاص المشمولين أصلاً بنظام إلزامي في بلدهم. فإذا لم ينطبق عليك أي من ذلك، فإن نظام DEWS ينطبق عليك.
صيغة المساهمة: 5.83% ثم 8.33% من الراتب الأساسي
بموجب قواعد مكافأة نهاية الخدمة في DIFC، الحد الأدنى للمساهمة الشهرية لصاحب العمل هو:
- 5.83% من راتبك الأساسي الشهري — خلال أول 5 سنوات من الخدمة
- 8.33% من راتبك الأساسي الشهري — عن كل سنة خدمة بعد السنوات الخمس الأولى
هناك ثلاثة أمور في هذه الصيغة تصب في مصلحة العامل. أولاً: لا توجد فترة انتظار سنة واحدة كما في النظام الاتحادي — فالمساهمات مستحقة من تاريخ بدء اشتراكك في النظام، حتى في شهرك الأول. ثانياً: الأساس هو الراتب الأساسي فقط (تُستبعد البدلات والمكافآت والعمل الإضافي) — ويضع القانون راتبك الأساسي بحد أدنى 50% من إجمالي أجرك، حتى لا يتفادى أصحاب العمل المساهمات بكتابة «راتب أساسي» صغير على الورق. ثالثاً: يجب أن تصل المساهمات شهرياً، في موعد أقصاه 21 من الشهر التالي، وأن تُحتسب بأثر رجعي من تاريخ بدء عملك إذا تأخر التسجيل.
ولمقارنة النظام الاتحادي، اقرأ كيف تُحسب مكافأة نهاية الخدمة في الإمارات (21 و30 يوماً) — وتذكر أنها لا تنطبق داخل DIFC. وانظر أيضاً هل تُحسب المكافأة على الراتب الأساسي في الإمارات، لأن مبدأ «الأساسي فقط» مشترك بين النظامين.
قواعد مكافأة نهاية الخدمة في DIFC: مثال عملي كامل (راتب أساسي 12,000 درهم، 7 سنوات)
لنحسب كما يحسب كشف حساب DEWS الخاص بك. تتقاضى سارة راتباً أساسياً قدره 12,000 درهم وتعمل 7 سنوات لدى مكتب محاماة في DIFC:
| الفترة | المساهمة الشهرية | الأشهر | الإجمالي (درهم) |
|---|---|---|---|
| السنوات 1–5 (5.83%) | 12,000 × 5.83% = 699.60 | 60 | 41,976.00 |
| السنوات 6–7 (8.33%) | 12,000 × 8.33% = 999.60 | 24 | 23,990.40 |
| إجمالي مساهمات صاحب العمل | 65,966.40 |
لاحظ شيئاً جميلاً: بموجب الصيغة القديمة للدفعة الواحدة (21 يوماً × 5 سنوات + 30 يوماً × سنتين = 165 يوماً ÷ 30 × 12,000)، كانت سارة ستحصل على 66,000 درهم بالضبط. لقد ضُبطت نسبتا 5.83% / 8.33% عمداً لتطابقا قيمة المكافأة القديمة — والفرق أن أموالها تُمول كل شهر ويمكن أن تنمو بالاستثمار، بدلاً من أن تبقى وعداً غير ممول في دفاتر الشركة.
ومثال سريع آخر: على راتب أساسي 8,000 درهم لمدة 3 سنوات، تكون المساهمة الشهرية 8,000 × 5.83% = 466.40 درهم، فيتراكم خلال 36 شهراً 16,790.40 درهم في الصندوق — قبل أي نمو استثماري.
DEWS مقابل مكافأة البر الرئيسي في الإمارات: مقارنة جنباً إلى جنب
كثير من موظفي DIFC يقارنون أوضاعهم بأصدقائهم على تأشيرات البر الرئيسي. إليك الفرق بين النظامين — قواعد مكافأة نهاية الخدمة في DIFC على اليمين، والقواعد الاتحادية على اليسار:
| الميزة | DIFC (نظام DEWS) | البر الرئيسي في الإمارات (القانون الاتحادي) |
|---|---|---|
| القانون الحاكم | قانون التوظيف في DIFC رقم 2 لسنة 2019 (بصيغته المعدلة) | المرسوم بقانون اتحادي رقم 33 لسنة 2021 |
| نوع المنفعة | مساهمات ادخار شهرية في صندوق | دفعة واحدة عند نهاية الخدمة |
| يدفع صاحب العمل | 5.83% من الأساسي (السنوات 1–5)، ثم 8.33% | 21 يوماً من الأساسي سنوياً (أول 5)، ثم 30 يوماً سنوياً |
| يبدأ متى؟ | من الشهر الأول — لا فترة تأهيل | بعد سنة من الخدمة المستمرة |
| الأموال لدى | صندوق ائتماني / استثماري مستقل، باسمك | صاحب العمل (التزام غير ممول) |
| الشفافية | كشوفات DEWS شهرية | لا تُعرف إلا عند الخروج |
| تُرفع النزاعات إلى | محاكم DIFC | وزارة الموارد البشرية / محاكم العمل |
إذا سألك صديق على تأشيرة البر الرئيسي عن مستحقاته، فأرسله إلى حاسبة مكافأة نهاية الخدمة في الإمارات — لكن تذكر أن تلك الحاسبة وصيغتها لا تنطبق داخل DIFC.
ماذا حدث للمكافأة المكتسبة قبل فبراير 2020؟
إذا كنت تعمل في DIFC أصلاً قبل 1 فبراير 2020، فإن السنوات السابقة لذلك التاريخ لم تضِع. يجب على صاحب العمل حساب مكافأتك المستحقة حتى تاريخ التحول بموجب الصيغة القديمة — 21 يوماً من الراتب الأساسي سنوياً عن أول 5 سنوات، و30 يوماً سنوياً بعد ذلك، بحد أقصى راتب سنتين — وحجزها، ودفعها لك عند مغادرتك.
المساهمات الطوعية والسحب: ما الذي يمكنك لمسه
يمكنك أيضاً دفع مبالغ إضافية إلى DEWS من راتبك — المساهمات الطوعية. أما أموال صاحب العمل الإلزامية فهي مقفلة: لا يمكنك سحبها ما دمت موظفاً في DIFC. وفيما يخص الأموال الطوعية، يسمح لك النظام بسحب ما يصل إلى 30% من رصيدك الطوعي، بحد أقصى سحبين جزئيين في السنة.
عند مغادرة وظيفتك في DIFC
عند انتهاء توظيفك في DIFC، تحصل على القيمة المتراكمة الكاملة — مساهمات صاحب العمل مضافاً إليها النمو الاستثماري، إضافة إلى أي مدخرات طوعية. احتفظ بكل كشف من كشوفات DEWS: فالرصيد المكتوب في الكشف هو مالك، ولا يمكن لصاحب العمل «إعادة حسابه» عند الخروج كما تجادل بعض الشركات حول الدفعات الواحدة. وإذا نقص شيء من تسوية نهاية الخدمة الخاصة بك، فتابعه كتابياً فوراً.
5 تنبيهات تكلف موظفي DIFC أموالاً حقيقية
- لم يسجلك صاحب العمل في DEWS أبداً. هذا خرق قانوني جسيم. يجب احتساب المساهمات بأثر رجعي من تاريخ بدء عملك — اطلب من الموارد البشرية تأكيد تسجيلك.
- حُسبت المساهمات على إجمالي الراتب — أو وُضع الراتب الأساسي أقل من 50% من الإجمالي. كلاهما يخرق قواعد مكافأة نهاية الخدمة في DIFC: الأساس هو الراتب الأساسي، ولا يجوز أن يقل الأساسي عن نصف إجمالي أجرك.
- «نُسيت» مساهمات فترة التجربة. المساهمات مستحقة من تاريخ البدء. احصل على تأكيد كتابي بشأن معاملة فترة التجربة.
- تقديم شكوى إلى وزارة الموارد البشرية خطأً. الوزارة لا تغطي DIFC — فمنازعات التوظيف تذهب إلى محاكم DIFC. (أما قضايا البر الرئيسي فطريقها مختلف — انظر صاحب العمل لا يدفع المكافأة في الإمارات.)
- لم تُدفع الدفعة القديمة المحفوظة لما قبل 2020 عند الخروج. كثير من الموظفين القدامى ينسون المبلغ المحجوز. أضفه إلى قائمة خروجك، إلى جانب أوراق مكافأة الاستقالة.
تمنحك قواعد مكافأة نهاية الخدمة في DIFC حماية أقوى من نظام الدفعة الواحدة القديم — لكن فقط إذا تحققت من أن الأموال تُودع فعلاً. افتح كشف DEWS اليوم: فإذا طابقت الأرقام 5.83% / 8.33% من راتبك الأساسي، يمكنك أن تطمئن.
أدلة ذات صلة
- كيف تُحسب مكافأة نهاية الخدمة في الإمارات (21 و30 يوماً)
- هل تُحسب المكافأة على الراتب الأساسي في الإمارات؟
- لم تُدفع تسوية نهاية الخدمة؟ ماذا تفعل
- صاحب العمل لا يدفع المكافأة في الإمارات
الأسئلة الشائعة
هل يحصل موظفو DIFC على مكافأة نهاية خدمة في الإمارات؟
لا — ليست مكافأة الدفعة الواحدة التقليدية. فمنذ 1 فبراير 2020، استبدل قانون التوظيف في DIFC مكافأة نهاية الخدمة بنظام الادخار المهني DEWS. يدفع صاحب العمل 5.83% من راتبك الأساسي (أول 5 سنوات) أو 8.33% (بعد 5 سنوات) في صندوق كل شهر، بدلاً من دفعة واحدة في النهاية.
كم يجب على صاحب العمل أن يساهم في DEWS كل شهر؟
5.83% من راتبك الأساسي الشهري خلال أول 5 سنوات من الخدمة، و8.33% عن كل سنة بعد ذلك. الأساس هو الراتب الأساسي فقط (بحد أدنى 50% من إجمالي أجرك)، ويجب أن تصل المساهمات إلى الصندوق بحلول 21 من الشهر التالي. مثال: راتب أساسي 10,000 درهم في السنة الثالثة يعني 583 درهماً شهرياً.
هل يمكنني سحب مدخرات DEWS وأنا ما زلت موظفاً في DIFC؟
مساهمات صاحب العمل الإلزامية مقفلة حتى تغادر وظيفتك في DIFC. أما إذا كنت تدفع مساهمات طوعية من راتبك، فيمكنك سحب ما يصل إلى 30% من رصيدك الطوعي، بحد أقصى سحبين جزئيين في السنة.
كنت أعمل في DIFC قبل فبراير 2020. ماذا يحدث لمكافأتي القديمة؟
هي محفوظة. يجب على صاحب العمل حساب ما استحققته حتى 1 فبراير 2020 بموجب الصيغة القديمة (21 يوماً من الأساسي سنوياً عن أول 5 سنوات، و30 يوماً سنوياً بعد ذلك، بحد أقصى راتب سنتين) ودفعها دفعة واحدة عند مغادرتك. ولا يمكن نقلها إلى DEWS دون موافقتك الكتابية.
هل تنطبق إجراءات الشكوى لدى وزارة الموارد البشرية على موظفي DIFC؟
لا. فالوزارة لا تغطي DIFC — فللمركز قانون توظيف خاص ومحاكم خاصة. وتُرفع منازعات التوظيف، بما فيها منازعات مساهمات DEWS، إلى محاكم DIFC، وليس إلى الوزارة أو محاكم العمل في البر الرئيسي.
احسب مبلغك بنفسك
أدخل تواريخ عملك وراتبك لترى مستحقات نهاية خدمتك فورًا.
أسئلة أخرى
- هل تحصل على مكافأة كاملة عند الاستقالة؟
- ما هي فترة الإشعار؟
- كيف يُدفع العمل الإضافي؟
- لم تُدفع لك التسوية النهائية؟ ماذا تفعل
المصادر
يستند هذا الدليل إلى قانون العمل في الإمارات (المرسوم بقانون اتحادي رقم 33 لسنة 2021). تُعدَّل قوانين العمل من وقت لآخر؛ للحصول على أحدث نسخة، تحقق دائمًا من الجريدة الرسمية لدولة الإمارات.